Cartão de Crédito: Negativados
Facilita - Mobapps
- 4,6
- 4.91K avaliações
- 5.00M
- Downloads
- Free
- Preço
Capturas de tela
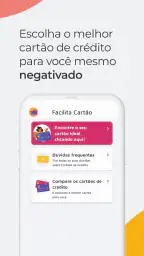
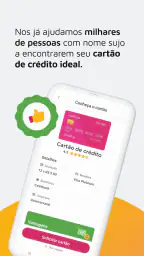
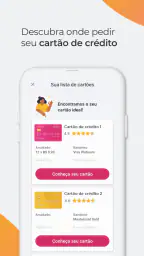
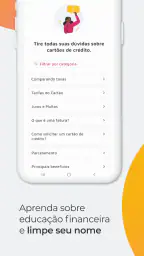
Cartão de Crédito: Negativados Prós e contras
Prós
- Simula opções de cartão mesmo para quem está com o nome negativado.
- Interface simples, com navegação rápida e fácil de entender.
- Ajuda a comparar alternativas antes de solicitar um cartão.
- Pode orientar usuários com pouco conhecimento sobre crédito.
- Reúne informações úteis sobre requisitos e condições das ofertas.
Contras
- Não garante aprovação nem oferece cartão diretamente pelo aplicativo.
- As condições podem variar conforme análise de cada instituição financeira.
- Algumas ofertas podem incluir taxas, juros ou tarifas elevadas.
- É necessário conferir a política de privacidade antes de informar dados pessoais.
- Links e propostas podem depender de parceiros externos e mudar sem aviso.
 Análise por All-app
Quando alguém está com o nome negativado, procurar um cartão de crédito costuma ser uma experiência cansativa: aparecem promessas exageradas, formulários longos e muitas dúvidas sobre o que realmente acontece depois do pedido. O aplicativo Cartão de Crédito: Negativados tenta deixar essa busca mais direta, reunindo opções para quem precisa encontrar um cartão mesmo enfrentando restrições no histórico financeiro. Eu o vejo menos como uma carteira digital completa e mais como uma porta de entrada para pesquisar e solicitar crédito.
O app é gratuito, pertence à categoria de finanças e foi desenvolvido pela Facilita - Mobapps. Na loja, aparece com classificação livre, compatibilidade a partir do Android 7.0 e versão atual 2.4.19. A proposta é simples de entender: você instala, informa o que for solicitado e passa a explorar alternativas de cartão. O ponto importante é ajustar a expectativa desde o começo: encontrar uma opção disponível não significa aprovação automática, limite garantido ou contratação obrigatória.
O que esperar antes de começar
Minha primeira impressão é que a utilidade principal está na descoberta. Em vez de começar pesquisando cartão por cartão em sites diferentes, o usuário encontra dentro do mesmo aplicativo um caminho concentrado para conhecer possibilidades voltadas a pessoas negativadas. Isso pode economizar tempo, especialmente para quem não sabe quais instituições costumam analisar esse perfil.
Ao mesmo tempo, eu não trataria o aplicativo como uma solução mágica para limpar o nome ou recuperar crédito imediatamente. Ele não substitui uma negociação de dívida, uma consulta cuidadosa às condições do produto nem a leitura do contrato. O app pode ajudar a localizar uma alternativa, mas a decisão final depende da análise feita pela instituição responsável pelo cartão.
Essa distinção é especialmente importante para quem está com urgência. Se você precisa de dinheiro para pagar uma conta hoje, não deve instalar esperando receber limite na mesma hora. O uso mais sensato é encarar a ferramenta como uma etapa de pesquisa: você verifica o que aparece, entende o processo e só então decide se vale prosseguir.
A presença de uma avaliação média de 4,6, baseada em cerca de 67 mil avaliações, mostra que o aplicativo despertou interesse considerável. Também há aproximadamente 5 milhões de instalações, o que indica alcance relevante. Ainda assim, números de popularidade não garantem que a mesma opção será adequada para todos. Em finanças, a experiência muda bastante conforme o perfil, a renda e o histórico de cada pessoa.
Para quem ele faz mais sentido
Eu recomendaria começar por ele a quem já tentou cartões tradicionais e recebeu recusas, a quem está reorganizando a vida financeira ou a quem deseja comparar caminhos antes de preencher vários cadastros espalhados pela internet. Também pode ser útil para quem tem pouca familiaridade com produtos financeiros e prefere uma busca mais guiada.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
Já quem procura controle detalhado de gastos, categorização automática de despesas, pagamento de contas, investimentos ou uma conta bancária completa provavelmente deveria buscar outro tipo de aplicativo. A proposta aqui está concentrada no cartão de crédito, não em administrar toda a vida financeira no mesmo lugar.
Como fazer a primeira configuração sem se precipitar
Depois da instalação, eu sugiro reservar alguns minutos tranquilos para ler cada tela antes de avançar. Em aplicativos de crédito, a pressa costuma levar a erros no preenchimento ou a pedidos feitos sem que a pessoa entenda o próximo passo. Tenha em mente seus dados básicos e use informações verdadeiras e atualizadas.
O melhor modo de começar é observar quais dados são solicitados e por que eles podem ser necessários para a análise. Não vale informar uma renda aproximada apenas para tentar aumentar a chance de aprovação. Uma informação incompatível pode gerar problemas na avaliação e ainda dificultar uma futura solicitação.
Também recomendo verificar com atenção o nome da instituição que aparece em cada alternativa. O aplicativo funciona como um ponto de encontro para opções de cartão, mas isso não transforma todas elas em um único produto. Antes de concluir qualquer solicitação, confira quem emitirá o cartão, quais condições são apresentadas e qual canal será usado para continuar o processo.
Um cuidado prático que faz diferença é separar a etapa de pesquisa da etapa de contratação. Na primeira passagem, navegue para entender as opções. Só depois volte à alternativa que parece mais coerente com sua situação. Esse pequeno intervalo reduz a chance de aceitar algo por impulso, principalmente quando a pessoa está pressionada por uma necessidade financeira.
O que observar nas telas de oferta
Eu prestaria atenção a quatro pontos: se o produto é realmente crédito, se existe alguma modalidade diferente da esperada, quais são os custos descritos e quais condições aparecem antes da confirmação. Um cartão pode ter aprovação mais acessível, mas ainda assim não ser conveniente se cobrar tarifas que você não consegue manter.
Outra dica é não confundir “possibilidade de solicitar” com “cartão aprovado”. A linguagem de aplicativos desse segmento pode fazer o usuário imaginar que já passou pela análise, quando na verdade ainda está no início. Leia os botões e mensagens com calma e guarde comprovantes ou protocolos quando o próprio processo oferecer essa opção.
Se o aplicativo encaminhar você para uma página de outra empresa, confirme se ainda está no fluxo que pretendia seguir. Essa verificação é simples, mas ajuda a evitar que você aceite um produto diferente por não perceber a mudança de responsável. Em finanças, saber exatamente com quem você está tratando é tão importante quanto encontrar uma oferta.
O primeiro resultado útil depois da instalação
Para mim, o primeiro sucesso real não é simplesmente abrir o app. É chegar a uma opção que você consegue compreender e avaliar sem depender de promessa vaga. Isso acontece quando você identifica o tipo de cartão oferecido, entende quem fará a análise e sabe qual ação precisa tomar em seguida.
Imagine uma situação comum: você precisa de um cartão para compras básicas, mas teve pedidos recusados em bancos conhecidos. Em vez de preencher cinco formulários no mesmo dia, pode usar o aplicativo para conhecer alternativas direcionadas ao seu perfil. Ao encontrar uma possibilidade, você compara as condições, decide se vale iniciar a análise e evita tratar o primeiro resultado como sua única saída.
Esse fluxo é mais seguro quando você define antes o que realmente precisa. Se o objetivo é apenas ter uma forma de pagamento para despesas pequenas, um limite baixo e custos previsíveis podem ser mais importantes do que uma oferta aparentemente ampla. Se o cartão servir para uma emergência, avalie também se a parcela ou a fatura caberá no orçamento quando a situação apertar.
Eu também aconselho anotar as informações relevantes antes de sair da tela. Nome do produto, instituição responsável, condições apresentadas e próxima etapa são detalhes fáceis de esquecer. Essa anotação ajuda a comparar depois e evita que você repita uma solicitação sem saber exatamente o que já fez.
Como saber se vale continuar
Eu continuaria apenas quando a alternativa fizer sentido para o meu orçamento e quando as condições estiverem claras. Se a tela pedir uma decisão imediata, esconder informações importantes ou apresentar uma promessa que parece boa demais, eu pararia para pesquisar mais. A facilidade de iniciar um pedido não deve substituir a análise pessoal.
Também considero um bom sinal quando o usuário consegue identificar claramente o que acontecerá depois: uma análise, um contato, uma confirmação ou outra etapa específica. Quanto mais nebuloso for o caminho, maior deve ser a cautela. O aplicativo pode abrir a porta, mas você ainda precisa decidir se quer atravessá-la.
Confusões comuns que podem frustrar o usuário
A maior confusão é imaginar que o app aprova cartões por conta própria. Ele apresenta caminhos para solicitação, mas a aprovação pertence à instituição que analisa o pedido. Por isso, uma recusa não significa necessariamente que o aplicativo falhou; pode apenas indicar que aquela alternativa não se encaixou no seu perfil.
Outra interpretação equivocada é achar que estar negativado garante acesso a qualquer cartão exibido. A proposta é oferecer opções para esse público, não eliminar critérios de análise. Renda, informações cadastrais e regras do emissor continuam sendo relevantes, e o resultado pode variar de uma alternativa para outra.
Também é fácil confundir cartão de crédito com cartão pré-pago ou outras modalidades de pagamento. Antes de avançar, confira se o produto realmente atende ao que você precisa. Se a sua intenção é comprar parcelado ou pagar uma fatura depois, essa diferença muda completamente a utilidade do cartão.
Eu teria cuidado ainda com a ideia de que um cartão novo resolve o problema financeiro original. Se o usuário já está endividado, adicionar outra fatura pode piorar a situação. Nesse caso, o aplicativo deve ser usado apenas depois de montar um limite pessoal: quanto é possível gastar por mês sem comprometer alimentação, moradia e contas essenciais.
Há uma limitação prática que merece ser dita com clareza: a experiência pode depender do encaminhamento e da análise de terceiros. Isso significa que a navegação dentro do aplicativo pode ser simples, mas o resultado final não está totalmente sob controle dele. Quem espera uma resposta instantânea ou uma aprovação uniforme em todas as tentativas pode se decepcionar.
Privacidade e cuidado com os dados
Ao lidar com crédito, eu não preencheria informações sensíveis em qualquer tela sem conferir o contexto. Verifique o nome do serviço, leia as mensagens de confirmação e evite compartilhar códigos recebidos por mensagem com pessoas que se apresentem como atendentes. O fato de o aplicativo facilitar a busca não elimina os cuidados básicos contra golpes.
Se você usar o aparelho de outra pessoa, lembre-se de sair da conta ou apagar os dados de acesso quando terminar. Em um celular próprio, mantenha o sistema atualizado e use bloqueio de tela. São atitudes simples, mas especialmente importantes quando o aplicativo está relacionado a informações financeiras.
Como aproveitar melhor depois da primeira tentativa
Depois de encontrar uma alternativa, eu não encerraria a pesquisa imediatamente. O próximo passo é comparar o cartão com opções que você já conhece, não apenas com outras opções exibidas no aplicativo. Uma oferta direcionada a negativados pode ser mais acessível, mas pode trazer condições menos interessantes do que um cartão convencional obtido após uma renegociação.
Essa comparação deve incluir a anuidade, eventuais tarifas, regras de limite, vencimento e consequências de atraso, sempre usando as informações apresentadas no processo de contratação. Não escolha apenas pela chance de aprovação. Um cartão que cabe no bolso e pode ser pago em dia costuma ser melhor do que um limite maior que estimula novas dívidas.
Uma estratégia que considero útil é tratar o primeiro cartão como ferramenta de reconstrução de rotina, não como renda extra. Defina compras pequenas, acompanhe a fatura desde o primeiro uso e evite parcelar despesas que já seriam difíceis de pagar à vista. O benefício só aparece quando o crédito é usado com disciplina.
Se o pedido for recusado, não faça várias tentativas seguidas sem entender o motivo ou revisar seus dados. Use o resultado como sinal para conferir cadastro, renda informada e situação das dívidas. Às vezes, o melhor próximo passo é negociar pendências e esperar a reorganização financeira, em vez de insistir em novos pedidos.
O aplicativo recebeu a versão 2.4.19 e tem uma avaliação de conteúdo livre, o que torna a entrada acessível para diferentes públicos. Ainda assim, ser fácil de instalar não significa que a decisão financeira seja simples. Eu usaria essa acessibilidade a favor do planejamento: explorar primeiro, comparar depois e solicitar apenas quando a proposta estiver clara.
Quando escolher outra alternativa
Eu procuraria diretamente um banco ou uma fintech se já tivesse uma relação positiva com essa instituição e quisesse aproveitar uma oferta personalizada. Também escolheria uma ferramenta de educação financeira ou negociação de dívidas quando o problema principal fosse o orçamento, e não a falta de um cartão.
Para quem já tem crédito aprovado e deseja apenas acompanhar despesas, um aplicativo de conta ou de controle financeiro pode ser mais adequado. O diferencial deste app está na busca por alternativas para um público específico. Fora desse cenário, ele pode acrescentar uma etapa desnecessária.
Mesmo para negativados, vale considerar cartões com garantia, cartões vinculados a conta ou outras modalidades oferecidas por instituições conhecidas, desde que as condições sejam compreendidas. A melhor escolha não é necessariamente a que aparece primeiro; é a que combina possibilidade real de aprovação com custo que você consegue sustentar.
Minha conclusão para quem está começando
Eu considero o Cartão de Crédito: Negativados uma opção útil para iniciar uma pesquisa de cartão quando o histórico negativo dificulta os caminhos tradicionais. A proposta é objetiva, o acesso é gratuito e a base de usuários é expressiva, com cerca de 4,9 mil avaliações escritas além das avaliações gerais. O aplicativo pode poupar tempo e ajudar a descobrir alternativas que talvez não aparecessem em uma busca comum.
Minha recomendação é usá-lo com uma postura ativa, não passiva. Leia as condições, confirme quem oferece o cartão, diferencie solicitação de aprovação e pense no pagamento antes de pensar no limite. O primeiro resultado positivo deve ser clareza sobre o produto e sobre sua capacidade de manter as faturas em dia.
Para uma pessoa que quer apenas abrir uma conta, controlar investimentos ou organizar despesas, eu escolheria outra categoria de app. Para quem precisa investigar possibilidades de cartão em uma situação de crédito mais difícil, ele pode ser um ponto de partida conveniente, desde que não seja tratado como promessa de aprovação.
No fim, o maior valor está em transformar uma busca confusa em um processo com etapas: instalar, entender as opções, conferir os detalhes, fazer uma solicitação consciente e acompanhar o que acontece depois. O melhor uso é aquele que amplia suas alternativas sem aumentar uma dívida que já está difícil de controlar.
Perguntas frequentes
O aplicativo Cartão de Crédito: Negativados realmente oferece cartões para pessoas com o nome negativado?
O aplicativo funciona principalmente como uma plataforma de informações, comparação e direcionamento para opções de crédito voltadas a consumidores negativados ou com baixa pontuação. Isso não significa aprovação garantida. A concessão do cartão depende da análise de cada instituição, que pode considerar renda, histórico financeiro, relacionamento bancário e outros critérios. Antes de solicitar, leia as condições e confirme diretamente com o banco ou financeira responsável.
É possível solicitar um cartão de crédito diretamente pelo Cartão de Crédito: Negativados?
O aplicativo pode apresentar ofertas, orientações e links para páginas de instituições financeiras, mas a solicitação normalmente é concluída no site ou aplicativo do parceiro indicado. Durante o processo, o usuário poderá precisar informar dados pessoais, renda e documentos. Verifique se está em um ambiente oficial e seguro antes de preencher qualquer formulário. Também é importante conferir tarifas, limites, juros e regras de contratação.
O uso do aplicativo Cartão de Crédito: Negativados é gratuito?
O download e a consulta às informações podem ser gratuitos, mas algumas ofertas exibidas podem envolver produtos com tarifas, anuidade, juros ou outros custos definidos pelas instituições financeiras. O aplicativo não deve ser confundido com o próprio emissor do cartão. Antes de aceitar qualquer proposta, confira o contrato, o custo efetivo total, as condições de pagamento e a existência de cobranças adicionais que possam comprometer seu orçamento.
Quais cuidados devo ter para evitar golpes ao buscar um cartão para negativados?
Pessoas com restrições no CPF costumam ser alvo de propostas fraudulentas, especialmente promessas de aprovação imediata mediante pagamento antecipado. Desconfie de cobranças para liberar limite, desbloquear cartão ou realizar supostos seguros obrigatórios. Nunca compartilhe senhas, códigos recebidos por SMS ou dados bancários em canais não oficiais. Confirme a identidade da instituição, procure o CNPJ e faça a contratação somente por páginas verificadas.
Um cartão para negativado pode ajudar a melhorar minha pontuação de crédito?
Pode ajudar, mas não existe garantia automática. O uso responsável, com pagamentos realizados em dia e controle do limite, pode contribuir para construir um histórico financeiro mais positivo ao longo do tempo. Por outro lado, atrasos, uso excessivo do limite e acúmulo de dívidas podem piorar a situação. Utilize as opções apresentadas pelo aplicativo apenas se as tarifas couberem no orçamento e acompanhe regularmente suas contas e seu score.